Receber centenas de notas não garante que todas chegaram. Entenda como falhas na captura e no registro podem atrasar pagamentos, comprometer o fechamento e gerar riscos fiscais — e como integrar documentos, fornecedores e ERP.
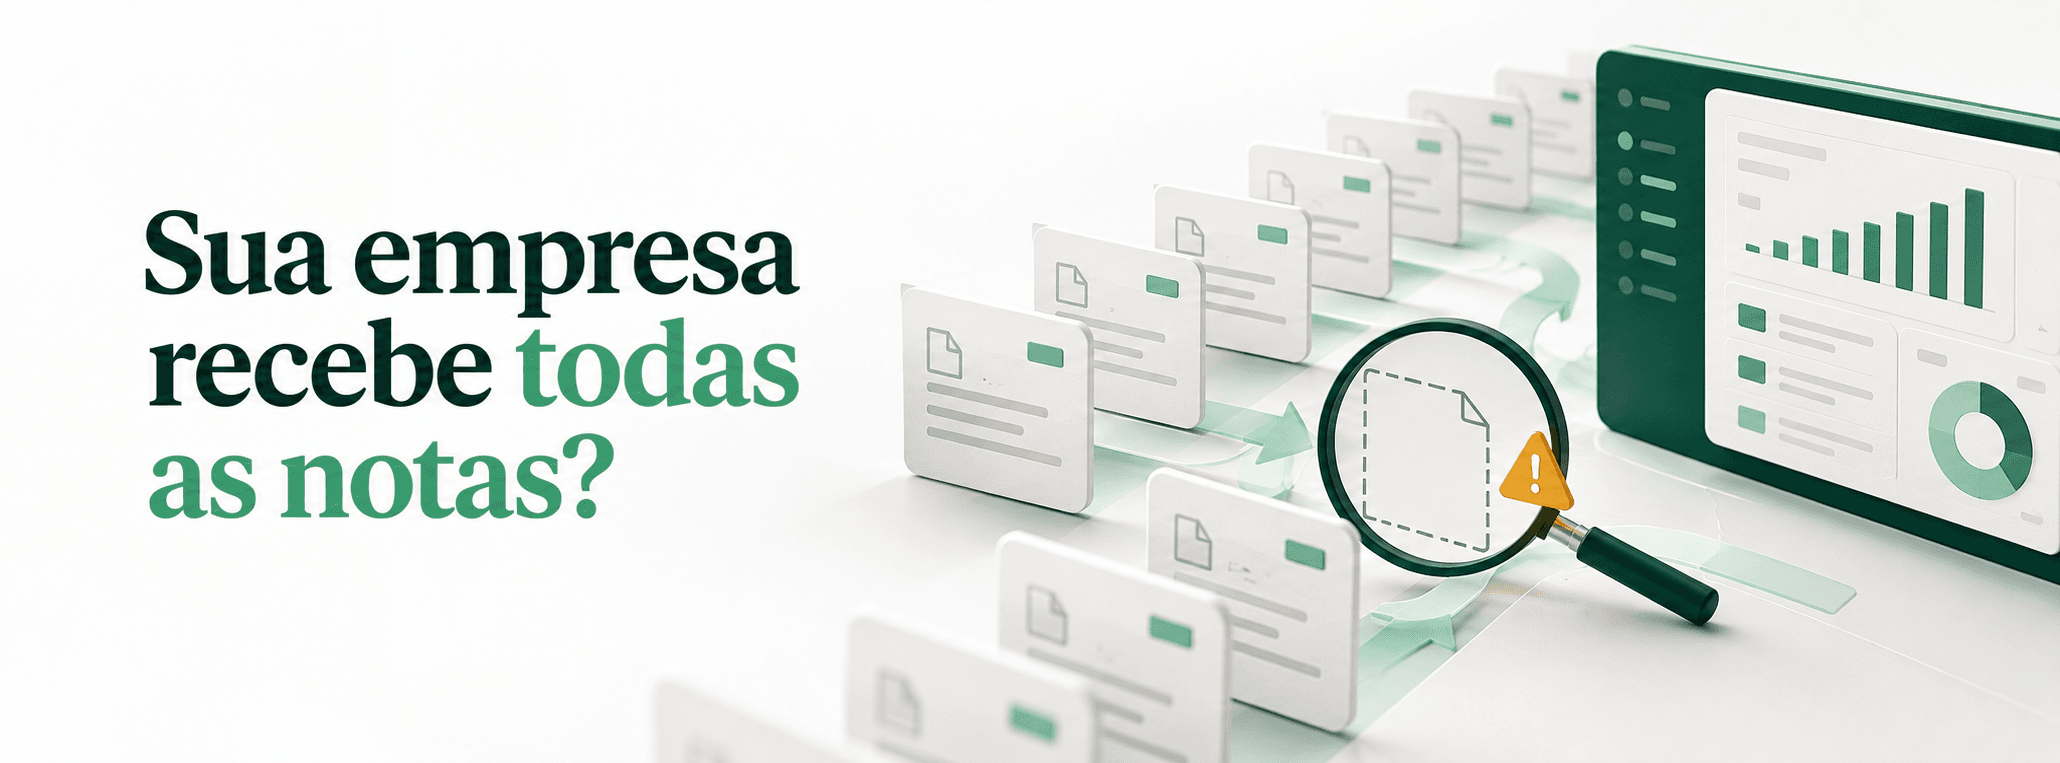
Sua empresa recebe centenas de notas fiscais. Mas será que está recebendo todas?
Receber centenas de notas não garante que todas chegaram. Entenda como falhas na captura e no registro podem atrasar pagamentos, comprometer o fechamento e gerar riscos fiscais — e como integrar documentos, fornecedores e ERP.
Sua equipe recebe notas por e-mail, acessa portais e faz lançamentos no ERP todos os dias. A rotina parece funcionar. Mas como saber se alguma nota emitida para o CNPJ da empresa ficou pelo caminho? Muitas vezes, o problema só aparece quando o fornecedor cobra um pagamento, o fechamento não confere ou o fiscal identifica uma divergência. Receber muitos documentos não significa ter controle sobre todos eles.
Luciano Silva
Vamos conversar sobre o seu caso?
A Sintria já ajudou empresas em situação parecida a resolver isso na prática, não só na teoria.
A nota foi emitida, mas ninguém ficou sabendo
O fornecedor envia a nota para um endereço antigo. O e-mail cai no spam. O documento chega ao comprador, mas não é encaminhado ao financeiro. Um prestador disponibiliza a NFS-e em um portal e espera que o cliente faça o download.
Essas situações criam um ponto cego: a operação aconteceu, mas o documento ainda não entrou no processo da empresa.
Existe também outro problema: a nota foi recebida, porém ficou parada na conferência, na aprovação ou no lançamento. É importante acompanhar tanto os documentos que não chegaram quanto aqueles que chegaram e ainda não foram registrados.
O pagamento atrasa antes de entrar na programação
Imagine um serviço concluído no fim do mês. A nota é emitida, mas não chega à área responsável. Sem o documento e as validações internas, o título pode ficar fora do contas a pagar.
Quando o fornecedor cobra, começa a busca pelo arquivo, pelo pedido e pela aprovação. O vencimento já está próximo — ou passou.
Dependendo do contrato, esse atraso pode gerar juros e multas, comprometer a relação com o fornecedor ou afetar a continuidade do serviço. Despesas ainda não reconhecidas na programação financeira também podem distorcer a previsão de caixa.
A cobrança resolve a urgência, mas não elimina a falha que deixou a obrigação fora do controle.
O fiscal pode trabalhar com uma visão incompleta
Uma nota ausente pode deixar uma operação fora da análise fiscal e da escrituração aplicável. Uma nota recebida com atraso pode exigir revisão de períodos, ajustes e, conforme o caso, retificação de obrigações.
Também pode haver atraso na análise de créditos tributários e na identificação de retenções devidas. Esses efeitos dependem do tributo, do regime da empresa e das características da operação. A simples emissão de uma nota não garante direito a crédito, nem significa que ela deva ser aceita sem conferência.
Para NF-e, é importante manter o arquivo fiscal eletrônico e verificar sua validade. O DANFE é uma representação auxiliar e não deve ser tratado, nos casos em que o XML é exigido, como substituto desse arquivo.
O risco aumenta quando a empresa considera apenas o que chegou por e-mail, sem comparar essa base com outros controles.
A contabilidade e o financeiro também sentem o efeito
Uma compra ou um serviço realizado pode representar estoque, ativo, custo, despesa ou obrigação a reconhecer. A classificação depende da operação.
Se essa informação não chega ao fechamento, o resultado pode ficar incompleto: despesas reconhecidas tardiamente, passivos não identificados e diferenças entre o estoque, a contabilidade e o financeiro.
O pagamento não deve ser o único sinal para reconhecer uma operação. Da mesma forma, a existência da nota não comprova, sozinha, que a mercadoria foi recebida ou que o serviço foi prestado.
Documento fiscal, evidência da operação e registro no ERP precisam ser analisados em conjunto.
Capturar é o primeiro passo. Conciliar revela as lacunas
Automatizar a captura reduz a dependência do envio manual dos fornecedores. No caso da NF-e, a distribuição oficial de documentos fiscais permite acessar documentos de interesse do destinatário, respeitando as regras do serviço.
Para notas de serviço, a cobertura precisa considerar os ambientes nacionais e municipais aplicáveis. Uma fonte de captura não deve ser presumida como suficiente para cobrir todos os documentos da empresa.
Depois da captura, é preciso comparar:
- Notas identificadas com documentos disponíveis para conferência.
- Pedidos, contratos e recebimentos com as notas correspondentes.
- Notas aprovadas com registros fiscais, contábeis e financeiros.
- Obrigações reconhecidas com títulos e vencimentos no contas a pagar.
Essa conciliação ajuda a encontrar uma nota sem lançamento e também uma operação realizada cuja nota ainda precisa ser solicitada. Nenhuma consulta isolada comprova que todos os fornecedores emitiram os documentos esperados.
Nem toda nota emitida para o CNPJ deve ser paga
Encontrar uma nota é o início da conferência. Antes de liberar o registro ou o pagamento, verifique fornecedor, destinatário, valores, pedido ou contrato e evidência de entrega ou execução.
Também é importante tratar duplicidades e acompanhar cancelamentos e demais eventos disponíveis. Uma nota cancelada ou uma operação não reconhecida precisa seguir um fluxo de análise, em vez de gerar uma aprovação automática.
O objetivo é combinar agilidade com controle.
Transforme as exceções em uma fila de trabalho
Um processo consistente define responsáveis e acompanha pendências: documento não localizado, aprovação atrasada, divergência de valor, lançamento incompleto ou vencimento próximo.
Indicadores como tempo entre emissão e captura, tempo até o lançamento e quantidade de operações sem documento ajudam a mostrar onde o processo está falhando.
A pergunta deixa de ser apenas “quantas notas recebemos?” e passa a ser: “quais operações ainda não estão completas nos nossos controles?”.
Como a Sintria Tax pode ajudar
A Sintria Tax apoia a captura de documentos fiscais e sua integração aos processos da empresa, reduzindo tarefas manuais e facilitando o encaminhamento das notas ao ERP.
A cobertura das fontes, as validações e o fluxo de aprovação precisam ser definidos conforme a operação e os sistemas utilizados.
Sua empresa sabe quais notas estão faltando — ou só descobre quando o fornecedor cobra?
Converse com a Sintria e avalie como melhorar a captura, a conferência e a integração dos documentos fiscais da sua operação.
Gostou do que leu
e quer um parceiro
para ajudar na
sua operação?
A Sintria já ajudou empresas em situação parecida a resolver isso na prática, não só na teoria.
FALE SOBRE O PROJETO