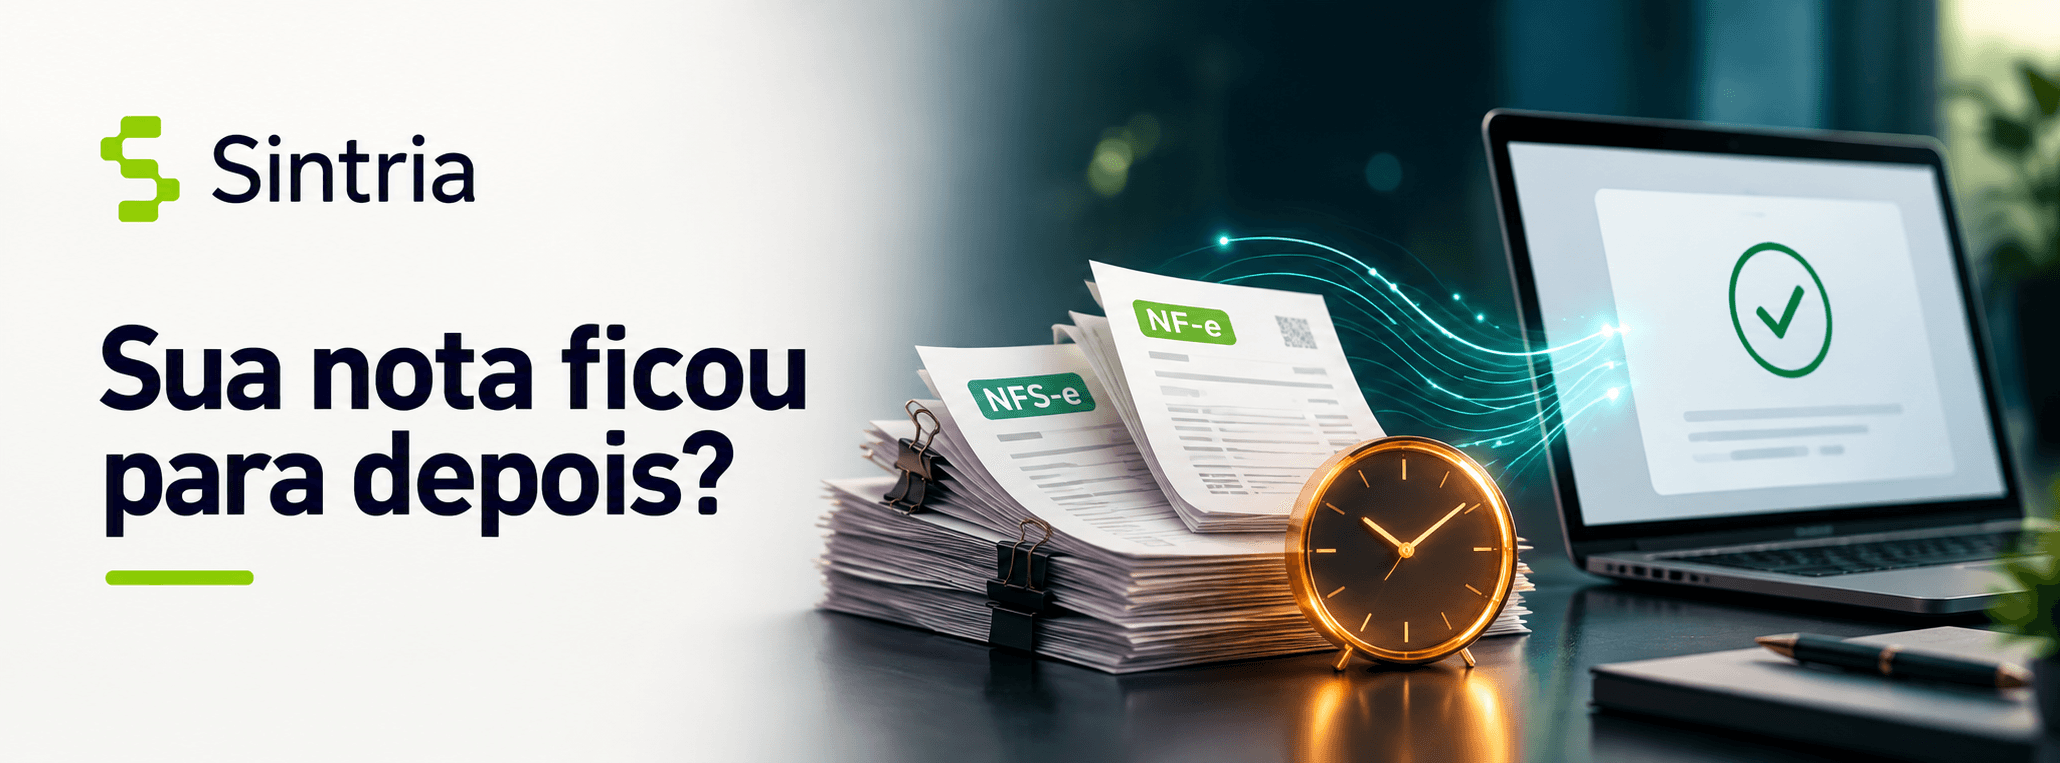
O crédito de IBS/CBS pode aparecer na apuração assistida antes do registro da compra no ERP. Entenda os riscos do atraso na escrituração e como preparar os processos da sua empresa.
Sua empresa demora para lançar notas de fornecedores? A reforma tributária exige atenção
O crédito de IBS/CBS pode aparecer na apuração assistida antes do registro da compra no ERP. Entenda os riscos do atraso na escrituração e como preparar os processos da sua empresa.
A nota do fornecedor foi emitida, a mercadoria chegou ou o serviço foi prestado, mas o documento continua aguardando aprovação interna. Em muitas empresas, esse processo leva semanas e pode ultrapassar um mês. Com a reforma tributária, essa demora exige atenção: o crédito de IBS/CBS pode ser reconhecido na apuração assistida antes de a compra aparecer nos registros internos. Isso cria uma diferença que precisa ser conferida e explicada. Ter o crédito no sistema do governo não significa que a escrituração e a contabilidade estejam em dia.
Sintria Tax
Vamos conversar sobre o seu caso?
A Sintria já ajudou empresas em situação parecida a resolver isso na prática, não só na teoria.
O crédito pode aparecer antes do lançamento no ERP
A apuração assistida utiliza documentos fiscais eletrônicos, informações sobre a extinção dos débitos e outros dados relativos ao contribuinte.
No regime regular, a regra geral permite apropriar créditos de IBS/CBS quando o débito da operação é extinto, desde que a aquisição seja comprovada por documento fiscal idôneo e permita crédito, observadas as exceções legais.
Por isso, o reconhecimento pode ocorrer antes de a empresa concluir o lançamento no ERP. A aprovação interna para pagamento não é, por si só, o marco legal do crédito. (www2.camara.leg.br)
Crédito reconhecido não regulariza uma compra omitida
É necessário distinguir duas questões: o direito ao crédito e o cumprimento das obrigações fiscais e contábeis.
Uma compra legítima pode gerar crédito e, ao mesmo tempo, estar ausente da escrituração obrigatória. A empresa precisa investigar a diferença e regularizar os registros.
Por outro lado, uma nota desconhecida, cancelada ou referente a uma operação que não permita crédito exige tratamento próprio. O simples aparecimento do crédito na apuração assistida não garante sua legitimidade. A legislação preserva a possibilidade de fiscalização e cobrança de diferenças posteriores. (www2.camara.leg.br)
Para mercadorias, o recebimento importa
Na escrituração de entradas, não basta considerar a data em que o setor financeiro aprovou a nota.
Em São Paulo, por exemplo, a regra considera a entrada efetiva da mercadoria no estabelecimento, com tratamento específico para operações em que ela não transita pelo adquirente. O Registro de Entradas deve ser encerrado no período correspondente, e a regra geral de entrega da EFD ICMS/IPI é até o dia 20 do mês seguinte. (legislacao.fazenda.sp.gov.br)
Uma mercadoria recebida em janeiro não deve ser tratada como entrada de março apenas porque a aprovação interna demorou. Já uma nota emitida em janeiro com entrega em fevereiro representa uma situação diferente, que precisa ser identificada na conciliação.
Nos serviços, existem outras obrigações
Para serviços contratados, a empresa também precisa avaliar o reconhecimento contábil, as declarações municipais e eventuais retenções.
Não existe um prazo único nacional para todas as notas de serviço. As obrigações dependem do município, do serviço, das partes envolvidas e do tributo.
Quando houver retenção previdenciária sujeita ao evento R-2010, por exemplo, a Receita Federal orienta seu envio até o dia 15 do mês seguinte à emissão da nota, ou antes do fechamento da série, o que ocorrer primeiro. Essa regra não se aplica a toda NFS-e. (gov.br)
A demora na aprovação interna pode, portanto, resultar em obrigações declaradas ou recolhidas fora do prazo.
Como preparar os processos internos
Uma medida prática é separar a conferência fiscal da autorização de pagamento. A empresa pode manter o pagamento bloqueado enquanto trata pendências comerciais, sem deixar de avaliar os registros e as obrigações aplicáveis.
Para isso, vale organizar cinco controles:
- Capturar automaticamente as notas emitidas contra o CNPJ.
- Confirmar a compra e o recebimento da mercadoria ou a prestação do serviço.
- Identificar divergências, cancelamentos e devoluções.
- Cumprir os prazos fiscais e contábeis aplicáveis.
- Comparar os créditos da apuração assistida com os documentos e registros internos.
Diferenças entre períodos devem ser explicadas. Um crédito reconhecido em mês diferente do registro da compra não deve ser classificado automaticamente como indevido.
O que revisar agora
Mapeie quanto tempo uma nota leva entre a emissão, o recebimento, a análise fiscal e o lançamento. Identifique quais etapas dependem de aprovação e quais atrasos podem comprometer obrigações.
A apuração assistida aumenta a importância de conferir o que o governo reconheceu com o que a empresa registrou.
Quer preparar sua empresa para esse controle? Conheça as soluções da Sintria Tax para captura de documentos fiscais, integração com o ERP e conciliação de informações.
Gostou do que leu
e quer um parceiro
para ajudar na
sua operação?
A Sintria já ajudou empresas em situação parecida a resolver isso na prática, não só na teoria.
FALE SOBRE O PROJETO