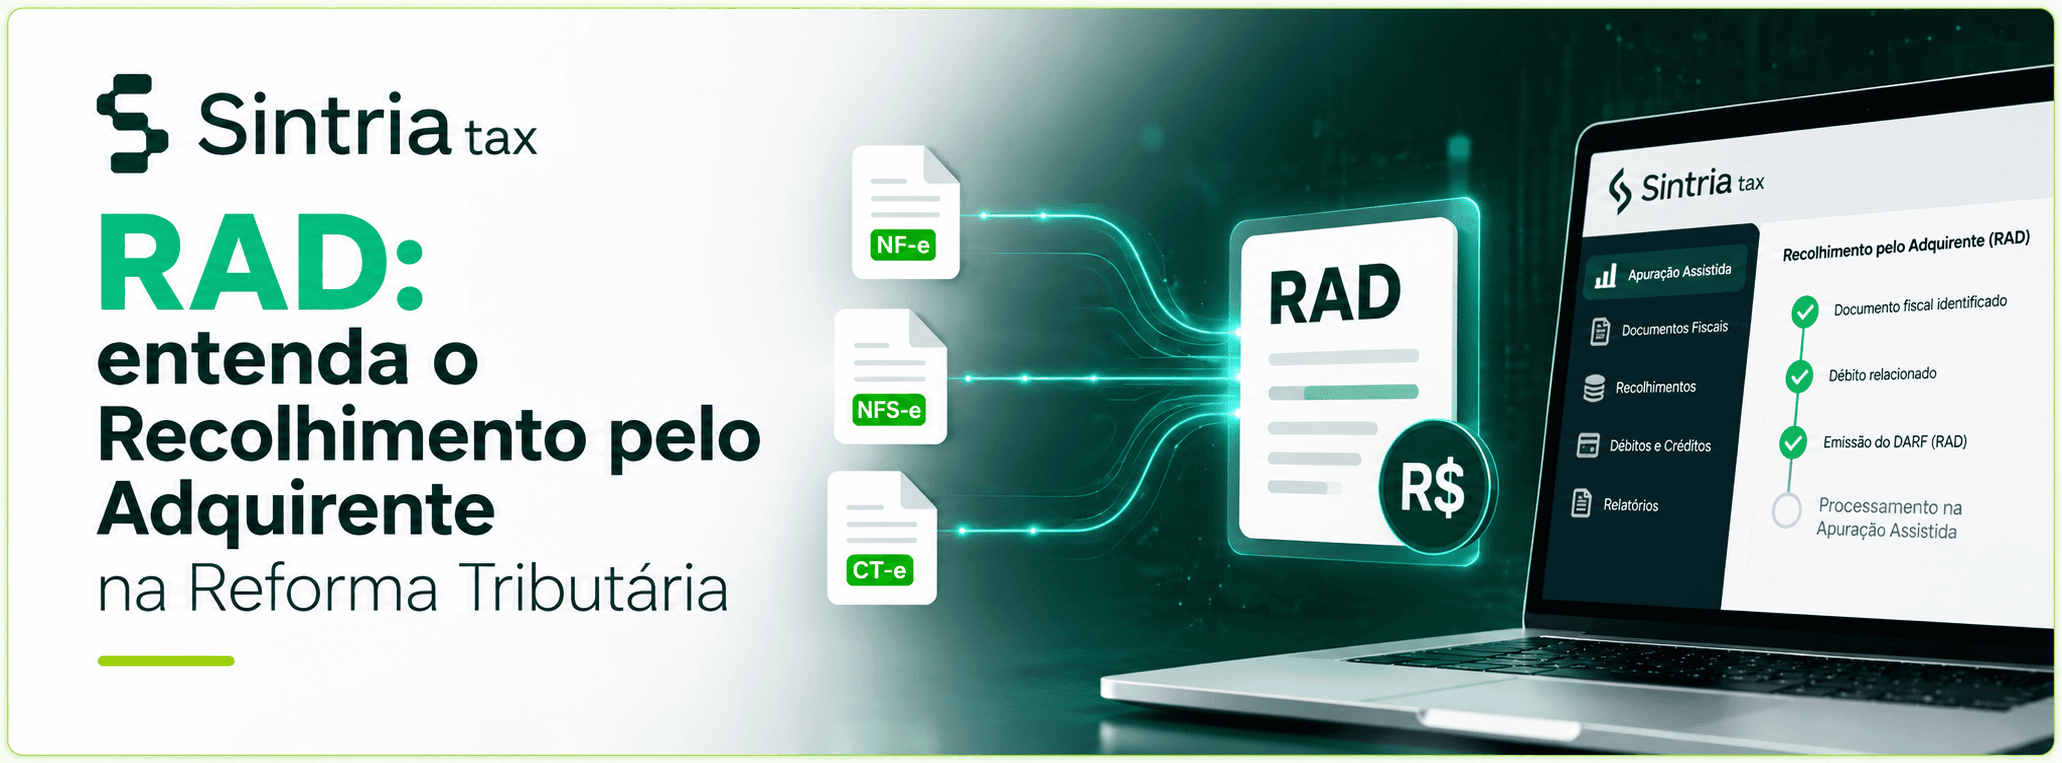
Entenda o que é o RAD — Recolhimento pelo Adquirente, quando ele pode ser utilizado e como sua integração com a Apuração Assistida pode automatizar o recolhimento da CBS na Reforma Tributária.
RAD: entenda o Recolhimento pelo Adquirente na Reforma Tributária
Entenda o que é o RAD — Recolhimento pelo Adquirente, quando ele pode ser utilizado e como sua integração com a Apuração Assistida pode automatizar o recolhimento da CBS na Reforma Tributária.
A Reforma Tributária está mudando não apenas os tributos, mas também a forma como débitos, créditos e pagamentos serão controlados. Nesse novo cenário surge o RAD — Recolhimento pelo Adquirente, mecanismo que permite ao adquirente realizar o recolhimento do tributo relacionado a uma determinada operação. O RAD estará conectado à Apuração Assistida, criando uma relação muito mais direta entre documento fiscal, débito do fornecedor, recolhimento e crédito do adquirente. Mas como esse processo funciona e quando faz sentido utilizá-lo?
Sintria Tax
Vamos conversar sobre o seu caso?
A Sintria já ajudou empresas em situação parecida a resolver isso na prática, não só na teoria.
O que é o RAD?
RAD significa Recolhimento pelo Adquirente.
A Reforma Tributária prevê situações em que o adquirente de um bem ou serviço poderá realizar o recolhimento do tributo relacionado à operação.
No caso da CBS, o mecanismo ganha importância especialmente quando o pagamento não ocorrer por um instrumento que permita realizar automaticamente o recolhimento por meio do Split Payment.
Em vez de depender exclusivamente do recolhimento realizado posteriormente pelo fornecedor, o adquirente poderá efetuar o recolhimento relacionado àquela operação.
RAD e Split Payment são a mesma coisa?
Não.
Embora os dois mecanismos estejam relacionados à nova sistemática de pagamento dos tributos da Reforma Tributária, eles funcionam de maneiras diferentes.
No Split Payment, o valor correspondente ao tributo é segregado no próprio fluxo financeiro da operação.
No RAD, o adquirente realiza o recolhimento do valor relacionado à operação.
Em ambos os casos, o objetivo é aumentar a integração entre a operação comercial, o pagamento e a apuração tributária.
Quando faz sentido utilizar o RAD?
O RAD ganha relevância principalmente quando o pagamento da operação ocorre por um meio que não permite a utilização do Split Payment.
Nesse cenário, atendidas as condições previstas na legislação, o adquirente poderá realizar o recolhimento correspondente à operação.
Imagine, por exemplo, uma empresa que contrata um serviço.
A nota fiscal gera um débito para o fornecedor e poderá gerar um crédito para o adquirente.
Se o pagamento não passar por um mecanismo capaz de realizar o Split Payment, o adquirente poderá utilizar o RAD para efetuar o recolhimento relacionado à operação.
Qual o impacto na Apuração Assistida?
Esse é um dos aspectos mais interessantes do novo modelo.
O RAD não deve ser visto como um pagamento isolado. Ele passa a fazer parte do ecossistema da Apuração Assistida.
Quando processado, o recolhimento realizado pelo adquirente poderá ser relacionado ao débito correspondente do fornecedor.
Ao mesmo tempo, essas informações passam a integrar o processo utilizado para determinação e controle dos créditos do adquirente.
Na prática, temos um fluxo cada vez mais conectado:
Documento Fiscal → Débito → Recolhimento → Crédito → Apuração
Isso representa uma mudança importante em relação ao modelo atual, no qual documentos fiscais, pagamentos e apuração muitas vezes são tratados em processos e sistemas diferentes.
Como será feito o RAD?
A operacionalização do RAD fará parte do ecossistema tecnológico da Apuração Assistida.
A Receita Federal vem disponibilizando APIs para que sistemas fiscais possam consultar e interagir com informações relacionadas à nova apuração da CBS.
Entre os serviços previstos estão consultas de débitos, créditos, pagamentos e recolhimentos realizados pelo adquirente, além da emissão do documento de arrecadação relacionado ao RAD.
Isso significa que as empresas poderão trabalhar basicamente de duas maneiras:
1. Diretamente pelos ambientes oficiais
O usuário poderá acessar os recursos disponibilizados pela administração tributária para realizar e acompanhar o processo.
2. Por uma solução fiscal integrada
Empresas com maior volume de documentos poderão utilizar plataformas fiscais conectadas às APIs da Apuração Assistida para automatizar esse processo.
Por que a integração será importante?
Imagine uma empresa processando milhares de documentos fiscais todos os meses.
Consultar documentos, identificar débitos e créditos, verificar pagamentos, realizar recolhimentos e posteriormente conciliar todas essas informações manualmente pode se transformar em um processo extremamente complexo.
Com integração, boa parte desse fluxo poderá ser automatizada.
O sistema fiscal poderá relacionar:
- documentos fiscais;
- débitos;
- créditos;
- pagamentos;
- recolhimentos realizados pelo adquirente;
- informações da Apuração Assistida.
O resultado tende a ser uma operação fiscal muito mais integrada.
O papel do Sintria Tax
O Sintria Tax está evoluindo para acompanhar essa nova arquitetura tributária.
A proposta é integrar os documentos fiscais das empresas aos novos processos da Reforma Tributária, permitindo acompanhar informações de débitos, créditos e recolhimentos dentro de um fluxo automatizado.
Com a integração às APIs da Apuração Assistida, processos relacionados ao RAD poderão ser tratados diretamente pela solução fiscal, reduzindo a necessidade de operações manuais em diferentes portais.
Assim, o RAD poderá ser realizado diretamente pelos ambientes oficiais ou por meio de uma solução fiscal integrada à Apuração Assistida, como o Sintria Tax.
A Reforma Tributária também é uma transformação tecnológica
CBS e IBS são apenas uma parte da mudança.
A Reforma Tributária está criando uma infraestrutura digital na qual documentos fiscais, pagamentos, débitos, créditos e recolhimentos estarão cada vez mais conectados.
RAD, Split Payment e Apuração Assistida são exemplos claros dessa transformação.
Por isso, preparar-se para a Reforma Tributária não significa apenas conhecer novas alíquotas e campos dos documentos fiscais.
Significa também preparar sistemas, integrações e processos para uma nova forma de administrar os tributos sobre o consumo.
Para empresas com grande volume de operações, a automação e a integração entre ERP, documentos fiscais e Apuração Assistida deverão ser fundamentais nesse novo cenário.
Gostou do que leu
e quer um parceiro
para ajudar na
sua operação?
A Sintria já ajudou empresas em situação parecida a resolver isso na prática, não só na teoria.
FALE SOBRE O PROJETO