A reforma tributária exige acompanhar a NF-e além da emissão. Entenda os novos eventos, os impactos no ERP e como a nota de crédito será usada no retorno por recusa de mercadorias.
Novos eventos da NF-e: o que muda com a reforma tributária e a recusa de mercadorias
A reforma tributária exige acompanhar a NF-e além da emissão. Entenda os novos eventos, os impactos no ERP e como a nota de crédito será usada no retorno por recusa de mercadorias.
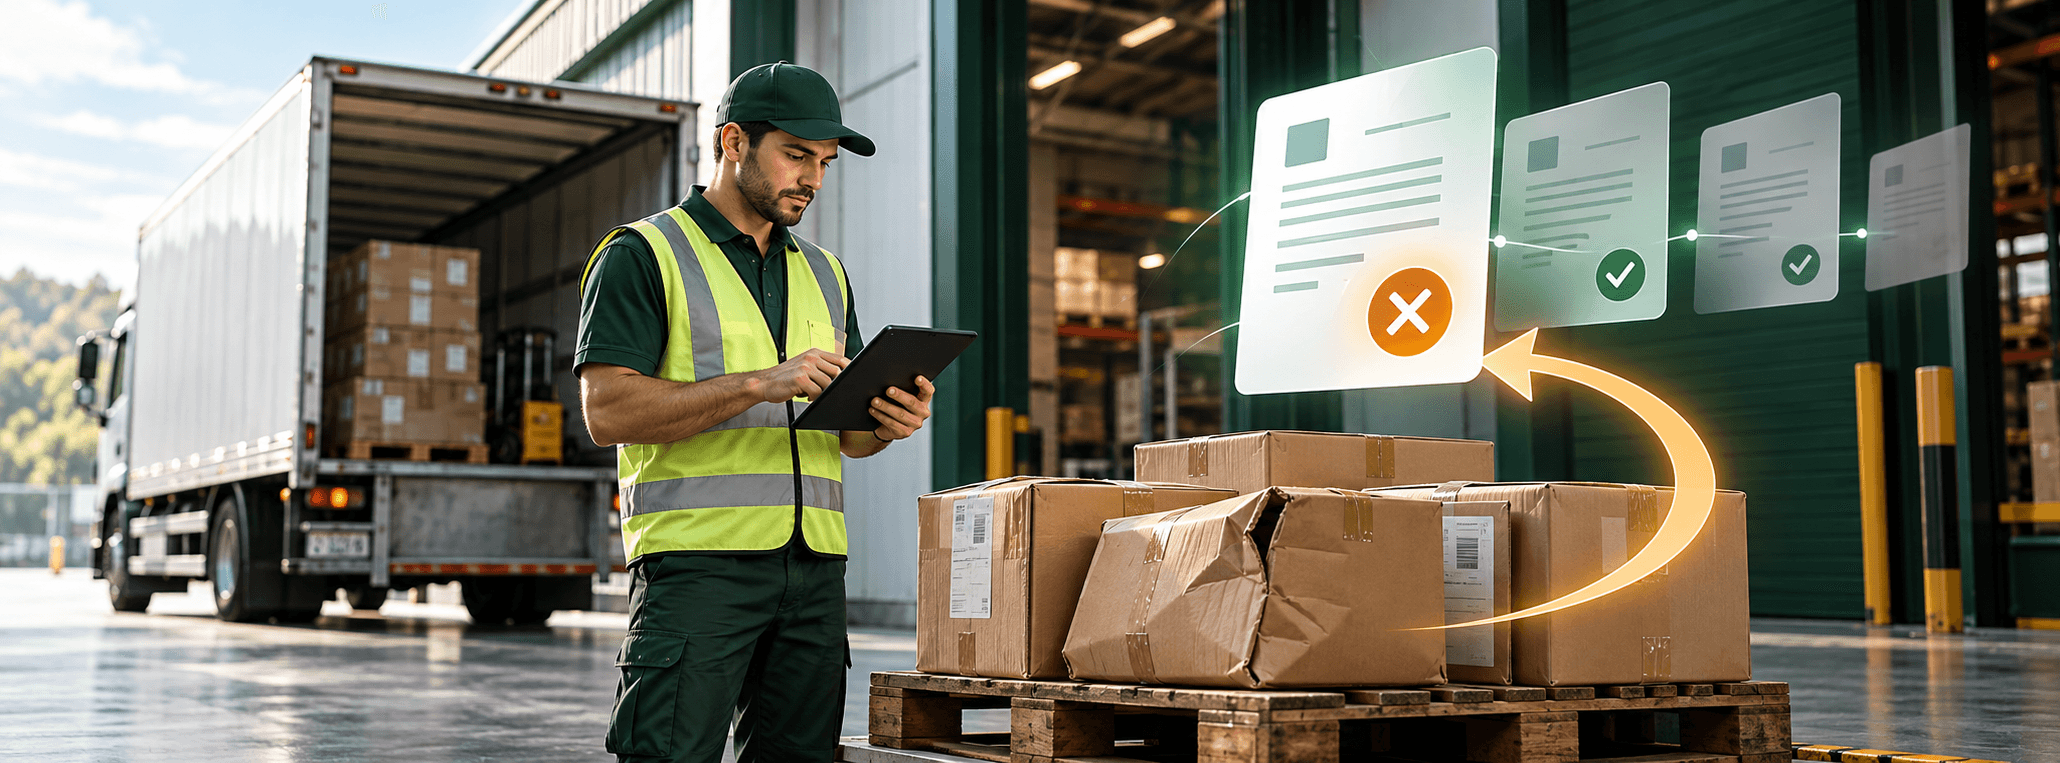
Sua empresa acompanha o que acontece com uma nota fiscal depois que ela é autorizada? Com a reforma tributária, fatos como a destinação dos itens, perdas e ajustes da operação ganham novos registros digitais. A recusa de mercadorias mostra por que fiscal, logística, compras e tecnologia precisam trabalhar com a mesma informação.
Sintria Tax
Vamos conversar sobre o seu caso?
A Sintria já ajudou empresas em situação parecida a resolver isso na prática, não só na teoria.
Receber o XML e lançar a nota no ERP já não pode ser o ponto final do controle fiscal. É preciso acompanhar também os registros posteriores que explicam o que aconteceu com a operação e verificar se os documentos de ajuste foram emitidos corretamente.
A mudança vai além de acrescentar campos de IBS e CBS ao cadastro tributário. Ela exige organizar a comunicação entre quem recebe a mercadoria, quem registra a ocorrência e quem trata seus efeitos fiscais, contábeis e financeiros.
Eventos e notas de crédito: duas coisas diferentes
Um evento é um registro eletrônico associado ao documento fiscal. A Nota Técnica 2025.002 prevê registros relacionados, por exemplo, à destinação para consumo pessoal, à imobilização de itens, a perdas no transporte e a situações específicas de apropriação de crédito. Cada um tem autor, condições e finalidade próprios; não são eventos que todas as empresas devem transmitir em toda compra.
Já a nota de crédito é uma NF-e com finalidade própria. Ela não é apenas uma mensagem anexada à nota original. Portanto, ao tratar a reforma, é necessário separar os novos eventos dos documentos fiscais de crédito e débito usados nos ajustes da operação.
Outro cuidado: manifestações como Operação não Realizada e os eventos de insucesso na entrega já existem. A reforma e as normas de transição reorganizam seu uso com os novos documentos; nem tudo nessa cadeia é um evento recém-criado.
Recusa de mercadoria: a nota de entrada vai desaparecer?
Não é correto dizer que a nota de crédito elimina a NF-e de entrada. No retorno por recusa total ou por não localização do destinatário, o remetente da venda emite uma NF-e de entrada com finalidade de nota de crédito. A entrada continua existindo; muda a forma de identificar e documentar o ajuste.
Nesse cenário, a finalidade é 5 — Nota de crédito, e o tipo é 03 — Retorno por recusa total na entrega ou por não localização do destinatário. A NF-e referencia a saída original e identifica as mercadorias não entregues. Os demais dados e tributos devem seguir a legislação aplicável.
A palavra crédito também não deve ser confundida com um crédito financeiro automático ao comprador ou com autorização irrestrita para aproveitar IBS/CBS. O tratamento depende do documento, da operação e das condições legais de cada tributo.
Exemplo prático: o cliente recusa toda a entrega
Imagine uma venda de 100 unidades. O fornecedor emite a NF-e, despacha a carga e o cliente recusa todas as unidades no momento da entrega porque os produtos são diferentes dos contratados. As mercadorias retornam ao remetente.
- 1. A logística registra a recusa total, o motivo e as evidências, vinculando a ocorrência à NF-e original.
- 2. O fornecedor documenta o retorno por uma NF-e de entrada com finalidade de nota de crédito e tipo 03, referenciando a nota da venda.
- 3. O destinatário registra a manifestação adequada à situação. Quando reconhece a compra, mas ela não se concretizou, o tratamento deve refletir esse fato; desconhecimento da operação não deve ser usado como sinônimo de recusa.
- 4. O responsável pelo transporte registra o evento de insucesso correspondente, de NF-e ou CT-e, conforme o caso.
- 5. A empresa confere a coerência entre o retorno físico, os documentos, os eventos e os lançamentos internos.
Esse exemplo não descreve um cancelamento automático da venda na SEFAZ. A nota de ajuste e os eventos documentam o que aconteceu. A empresa ainda precisa tratar estoque, cobrança e escrituração de forma consistente, evitando manter um recebível ou um contas a pagar que não corresponde à operação realizada.
Recusa parcial exige outra análise
Se o cliente aceita 80 unidades e recusa 20, não se deve aplicar automaticamente o procedimento da recusa total. A redação atual, alterada pelo Ajuste SINIEF 34/2026, distingue o perfil do destinatário.
- Destinatário não contribuinte do ICMS: o remetente emite NF-e de entrada com finalidade de crédito e tipo 06, referente à parcela recusada.
- Destinatário contribuinte do ICMS: o destinatário emite NF-e de saída com finalidade de débito e tipo 09, para o retorno por recusa parcial.
Também é necessário distinguir recusa no ato da entrega de devolução posterior ao recebimento. A classificação não deve ser escolhida apenas porque o resultado físico é a volta da mercadoria. O fato ocorrido, o perfil das partes e a legislação determinam o procedimento.
Quando as mudanças devem ser observadas?
Na posição consultada em 18 de outubro de 2026, a cláusula quinta-A do Ajuste SINIEF 49/2025 estabelece obrigatoriedade dos procedimentos em 1º de janeiro de 2027. A SEFAZ-SP esclarece que o ajuste produz efeitos desde 3 de agosto de 2026, com adoção facultativa até a obrigatoriedade, no contexto por ela analisado.
Não confunda essa data com o calendário técnico de cada versão do leiaute. O aviso oficial sobre a NT 2025.002 v1.52 informa homologação em 26 de outubro de 2026 e produção em 16 de novembro de 2026. Isso não significa que todos os eventos da reforma começam nessas datas: cada obrigação e regra precisa ser verificada no seu escopo.
O que muda na rotina da empresa
Na prática, recomendamos tratar a ocorrência como um processo compartilhado. A portaria ou o armazém identifica a recusa; o fiscal define o documento e o evento; o financeiro avalia os ajustes da cobrança; e a tecnologia garante o vínculo entre esses registros.
- ERP e emissor: revisar finalidades, tipos de crédito e débito e referências à operação original.
- Recebimento: identificar recusa total ou parcial e registrar quantidades e motivos antes de encerrar a ocorrência.
- Integrações: acompanhar autorização, rejeições e protocolos, com responsáveis pelas pendências.
- Fiscal e contabilidade: conciliar documentos de origem e ajuste, sem presumir que um evento substitui a escrituração.
- Financeiro: avaliar o reflexo em contas a pagar e receber, sem confundir ajuste fiscal com baixa automática de títulos.
Uma evidência de entrega frustrada não deve ficar apenas em e-mail ou mensagem. Transforme-a em uma pendência rastreável, com prazo, responsável e confirmação do tratamento. Antes de automatizar a transmissão, valide a regra com a equipe fiscal.
Por que acompanhar os eventos é tão importante
Se a logística trata uma recusa e o fiscal não fica sabendo, os sistemas podem continuar retratando uma operação diferente daquela que aconteceu. Isso aumenta o risco de divergências entre estoque, documentos, escrituração, cobrança e informações usadas na apuração.
A recomendação é construir uma visão da operação inteira: nota original, eventos, documentos relacionados e registros internos. Assim, as equipes conseguem investigar inconsistências e corrigir pendências antes que elas se acumulem no fechamento.
A Sintria Tax atua na captura e integração de documentos fiscais. Nesse novo cenário, avaliar a cobertura dos eventos e das notas de ajuste nas integrações é um passo importante para preparar sua operação. Converse com a equipe da Sintria sobre as necessidades do seu processo e os recursos aplicáveis ao seu ERP.
Fontes e atualização
Conteúdo conferido em 18/10/2026. Referências: Nota Técnica 2025.002-RTC; Ajuste SINIEF 49/2025 e alterações, especialmente 27/2026 e 34/2026; orientações oficiais abaixo. A parametrização deve considerar a situação concreta, a legislação da unidade federada e as versões vigentes dos sistemas.
SEFAZ-SP — Resposta à Consulta 34238/2026: https://legislacao.fazenda.sp.gov.br/Paginas/RC34238_2026.aspx
SEFAZ-SP — Resposta à Consulta 33645/2026: https://legislacao.fazenda.sp.gov.br/Paginas/RC33645_2026.aspx
SEFAZ-PB — Decreto 47.867/2026, texto atualizado: https://www.sefaz.pb.gov.br/legislacao/397-decretos-estaduais/icms/icms-2026/17284-decreto-n-47-867-de-10-de-fevereiro-de-2026
Portal da NF-e — Notas técnicas: https://www.nfe.fazenda.gov.br/portal/listaConteudo.aspx?tipoConteudo=04BIflQt1aY%3D
SEF-MG — Aviso sobre o cronograma técnico: https://portalsped.fazenda.mg.gov.br/spedmg/nfe/legislacao/
Gostou do que leu
e quer um parceiro
para ajudar na
sua operação?
A Sintria já ajudou empresas em situação parecida a resolver isso na prática, não só na teoria.
FALE SOBRE O PROJETO